Топ 17 порад для ТЦУ: складіть Звіт про контрольовані операції без ризиків
Якщо ви самостійно формуєте звіт про контрольовані операції, тоді вам 100% стане у пригоді наша допомога!
Складання та подання звітності щодо операцій з нерезидентами вимагає граничної точності: від правильного кодування типів операцій і предметів договорів до розрахунку вартісних показників та узгодженості з даними фінансової звітності. Навіть технічні описки можуть привернути пильну увагу контролюючих органів або спровокувати суттєві штрафні санкції. Саме тому професійне та якісне трансфертне ціноутворення допомагає бізнесу своєчасно пройти всі перевірочні етапи, мінімізувати податкові ризики та безпечно підтвердити дотримання принципу «витягнутої руки».
Скористайтеся порадами провідного експерта України з трансфертного ціноутворення — Євгенії Абросимової, і успішний звіт вам гарантований. Представляємо топ-17 порад для підготовки вашого ідеального звіту про контрольовані операції та розбір найпопулярніших помилок — це саме те, що вам треба!
Загальний порядок заповнення Звіту детально описаний у Наказі Мінфіну №8 від 18.01.2016 “Про затвердження форми та Порядку складання Звіту про контрольовані операції” (зі змінами від 28.04.2017).
Ми ж зупинимося на найпоширеніших помилках, які здійснюють наші клієнти при заповненні Звіту за 2017 рік і на тому, як їх уникнути.
1. Для ОПФ зі списку КМУ операції визнаються контрольованими з 27.07.2017, при цьому вартісної критерій в 10 млн обчислюється за рік.
2. Графа «Код Сторони операції» призначена для внесення даних про контрагента.
3. . Колонка 4 «Опис предмета операції» повинна відповідати даним первинного документа.
4. При заповненні 11 колонки «Умови поставки Інкотермс» важливо вказати місце призначення, наприклад: СIP порт Південний, DDP Київ, FOB Іллічівськ.
5.. Якщо предметом контрольованої операції є фінансові послуги (надання / отримання кредиту, депозиту, позики), то в колонці 17 «Кількість предметів операції» вказується сума відсотків, нарахованих (сплачених) або отриманих під час відповідної КО у валюті контракту.
6. У колонці 23 «Цифрове значення показника рентабельності» заповнюється фактичний показник рентабельності в КО згідно обраного методу тестируемой боку за даними бухгалтерського обліку для кожної окремої операції або групи операцій.
7. Колонка 23 «Показник рентабельності» повинна бути заповнена у відсотках з точністю до другого знака після коми. Тобто якщо показник рентабельності становить 11,23%, то в графі «Показник рентабельності» вказуємо 11,23
8. Якщо предметом операції є фінансові послуги або роялті / франшиза, в графі «Ціна» вказується розмір%, визначений договором. Важливо! Якщо за договором роялті / франшиза – це фіксований щорічний платіж, то все-одно потрібно перерахувати його в% від бази розрахунку (наприклад, чистого доходу).
9. Якщо на момент складання звіту ви ще не визначилися з методом, який будете використовувати для обґрунтування відповідності умов контрольованої операції принципом «витягнутої руки», то виберіть комбінацію методів – СНЦ і чистого прибутку, код 301 і 304, або тільки метод чистого прибутку, код 304 .
10. Для біржових товарів в колонці 21 «Код методу встановлення відповідності умов» обов’язково використовувати метод СНЦ для біржових товарів (код 306) або комбінацію коду 306 і другого використовуваного методу.
11. Угруповання контрольованих операцій – необхідно, щоб принцип угруповання і рентабельність групи операції відповідали тим, які будуть вказані в документації по цих операціях. Крім того, угрупування операцій в звіті допускається тільки в разі застосування методів рентабельності, передбачених підпунктами 39.3.1.2-39.3.1.5.
12. У разі угруповання дозволяється вказівку узагальненої інформації про сукупності таких контрольованих операцій, за умови, що показники наступних колонок звіту збігаються:
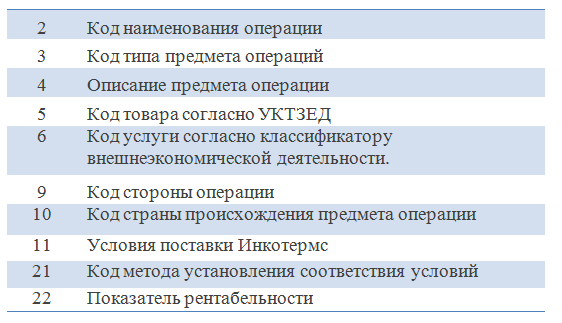
13. У разі угруповання код УКТЗЕД дозволяється узагальнювати до рівня товарної позиції (6 знаків)
14. При групуванні операцій, такі колонки НЕ заповнюються:
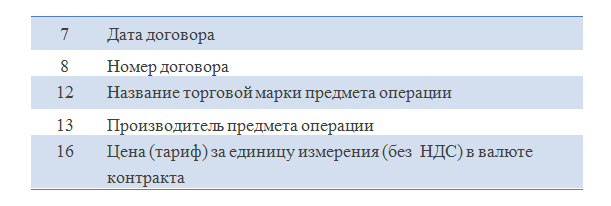
15. Особливості заповнення інших колонок при групуванні:
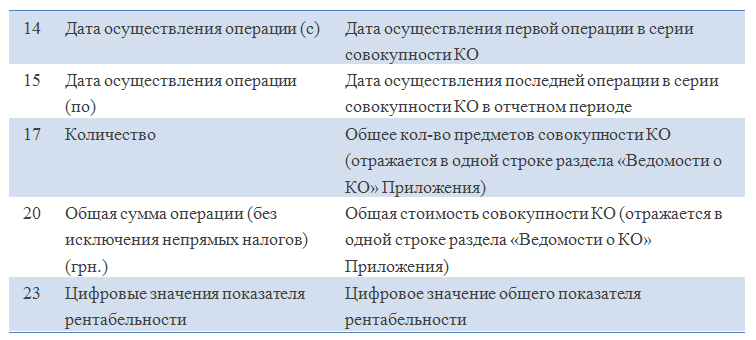
16. Якщо до подачі Декларації з прибутку Звіт про контрольовані операціяї не подано, в Додатку до Декларації ТЦ графи 12 «Номер додатка» і 13 «Номер з/п контрольованої операції» не заповнюються.
17. У графі «Дата Здійснення операції» Додатки до декларації ТЦ і Звіту про контрольованих операціях вказується дата переходу права власності на товар, дата підписання акта про надані послуги / виконані роботи. Якщо операція має періодичний характер – вказується дата першого документа в році (накладної, акту) і дата останнього документа в році.
Самостійно підготувати пакет Документації з ТЦУ, підготувати Звіт про контрольовані операції та провести їх аналіз вам допоможуть експерти Audit-Invest.
〉 097 338 12 88, 050 340 11 17
〉 af@audit-invest.com.ua
Спеціалізовані консультації, висока якість послуг, що надаються, професіоналізм нададуть вам впевненість у проходженні перевірок контрольованими органами. Для цього вам потрібно зателефонувати або замовити зворотній зв’язок і ми відповімо на всі ваші запитання.
Також, вам буде корисний наш YouTube-канал https://www.youtube.com/c/AuditInvestAF . Там ви зможете знайти багато цікавого матеріалу, який буде вам корисний.
Підписуйтесь на нашу сторінку Facebook https://www.facebook.com/AuditInvestAF/
Та отримуйте всю найкориснішу та актуальну інформацію першими та обов’язково слідкуйте за оновленнями в нашому блозі.