Audit-Invest
Контрольовані Іноземні Компанії
Консультація провідних спеціалістів
ЩО ВАРТО ЗНАТИ ПРО Контрольовані Іноземні Компанії?
З 01.01.2022 р. набули чинності правила оподаткування прибутку контрольованих іноземних компаній (надалі КІК), викладені в ст.392 ПКУ.
Суть правил КІК полягає в оподаткуванні скоригованого прибутку КІК на рівні контролерів – резидентів України.
Резидент України визнається контролюючою особою, зокрема, але не виключно, якщо:
- Володіє прямо або опосередковано часткою більш ніж 50% в іноземній юридичній особі;
або
- Володіє часткою в іноземній особі більш ніж 10% , за умови, що кілька фізичних або юридичних осіб резидентів України володіють частками в цій іноземній особі, розмір яких в сукупності становить 50% і більше
або
- Самостійно або разом з іншими резидентами України – пов’язаними особами здійснюють фактичний контроль над іноземною компанією. Доказ фактів здійснення фактичного контролю над КІК покладено на податкові органи.
В обов’язки контролюючої особи входять:
- Розрахунок скоригованого прибутку КІК;
- Складання та подання Звіту про КІК разом з фінансовою річною неконсолідованою звітністю КІК, а також додатковою інформацією про КІК за запитом ДПС. Перший Звіт про КІК подається за результатами діяльності КІК за 2022 рік у 2023 році (є нюанси ;
- Подача повідомлення про кожну зміну частки участі в КІК або початку здійснення фактичного контролю над КІК.
Ставка податку на рівні юридичної особи-контролера – 18% від суми скоригованого прибутку КІК, на рівні фізичної особи 19,5% (є нюанси). Крім того, ПКУ передбачено ряд винятків, коли прибуток КІК звільняється від оподаткування в Україні.
ЩО ВИ ОТРИМУЄТЕ з AUDIT INVEST?
- Визначення КІК
- Підготовка повідомлення про КІК
- Складання звіту про КІК
- Супровід стосовно КІК
- Консультації щодо можливості звільнення від оподаткування КІК
- Інші консультації з КІК
ЯКІ КОНСУЛЬТАЦІЇ ВИ ЗМОЖЕТЕ ОТРИМАТИ стосовно КІК з AUDIT INVEST?
- Цілі впровадження правил КІК?
- Кого це стосується?
- Які зобов’язання покладаються на контролера КІК?
- За який період та коли вперше подавати Звіт про КІК?
- Який обсяг інформації розкривається у звіті по КІК?
- Чи завжди потрібно подавати Звіт про КІК?
- Як розрахувати скоригований прибуток КІК?
- Звільнення від оподаткування прибутку КІК. Чи є можливість?
Зв’яжіться з нами!
Наші фахівці з ТЦУ готові обговорити ваш проект прямо зараз
Наші фахівці з ТЦУ готові обговорити ваш проект прямо зараз
+38 (050) 340 11 17
+38 (097) 338 12 88
+38 (097) 338 12 88
Підготовка повідомлення про КІК
Відгуки
Усі відгуки Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
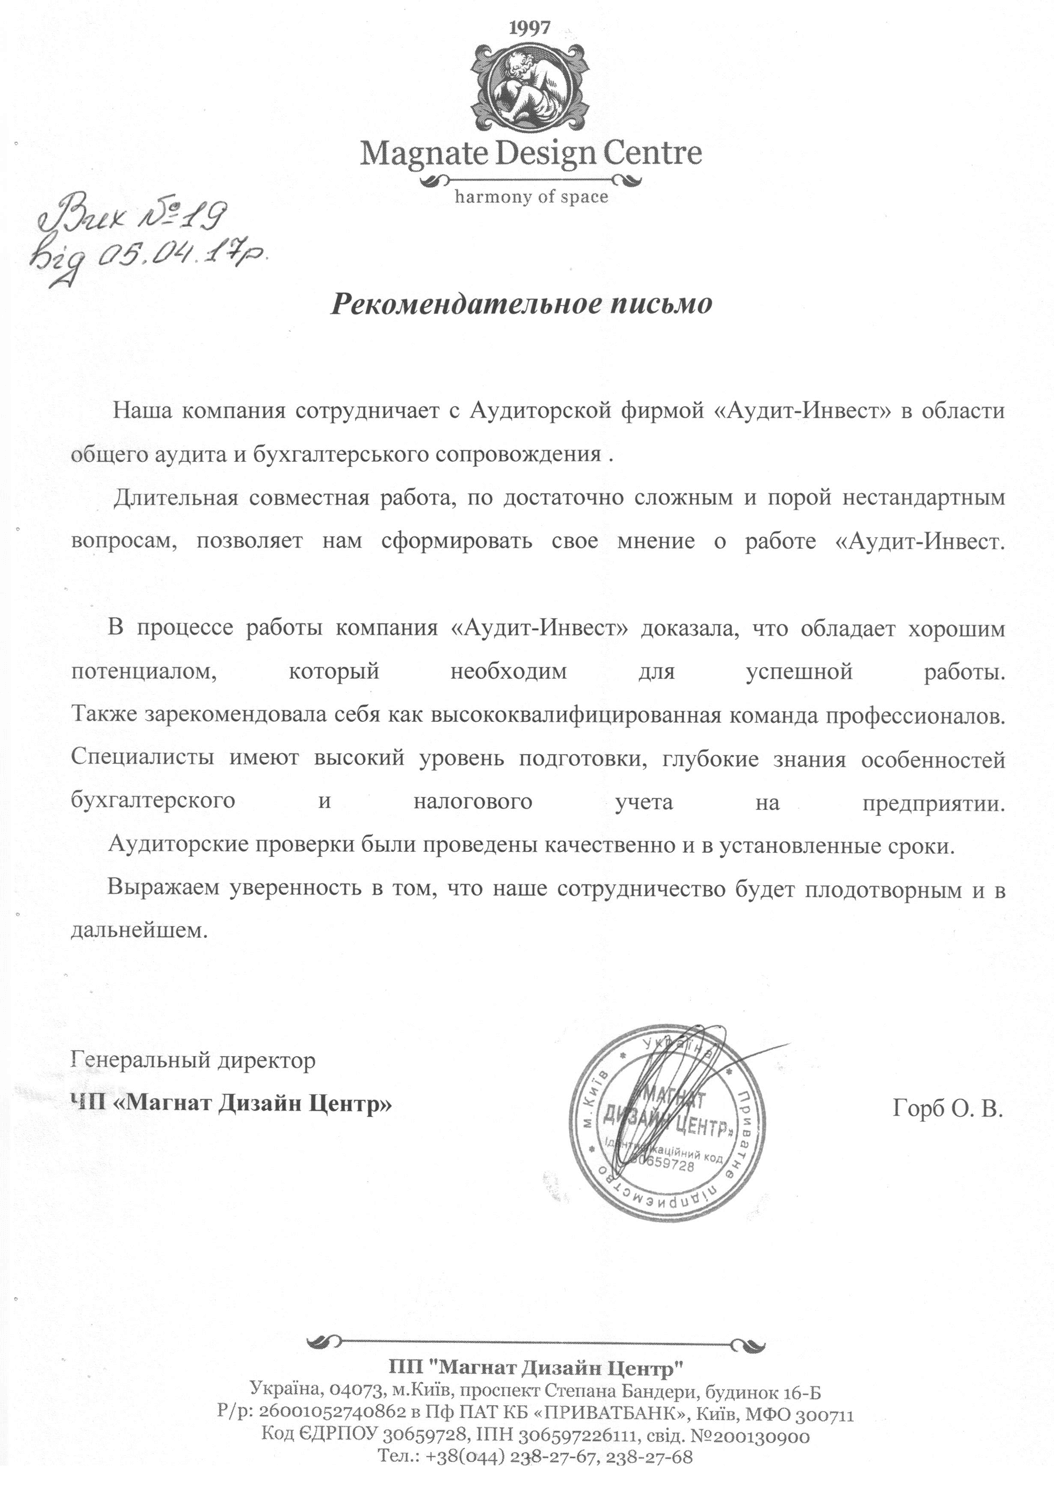 Відкрити відгук
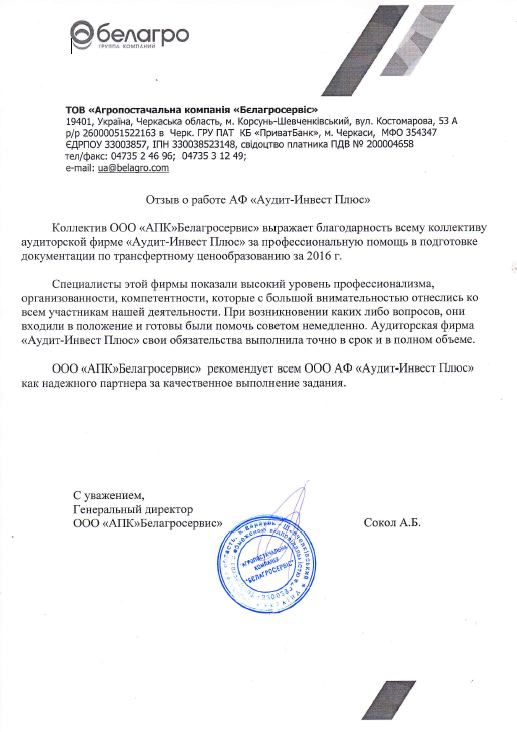 Відкрити відгук
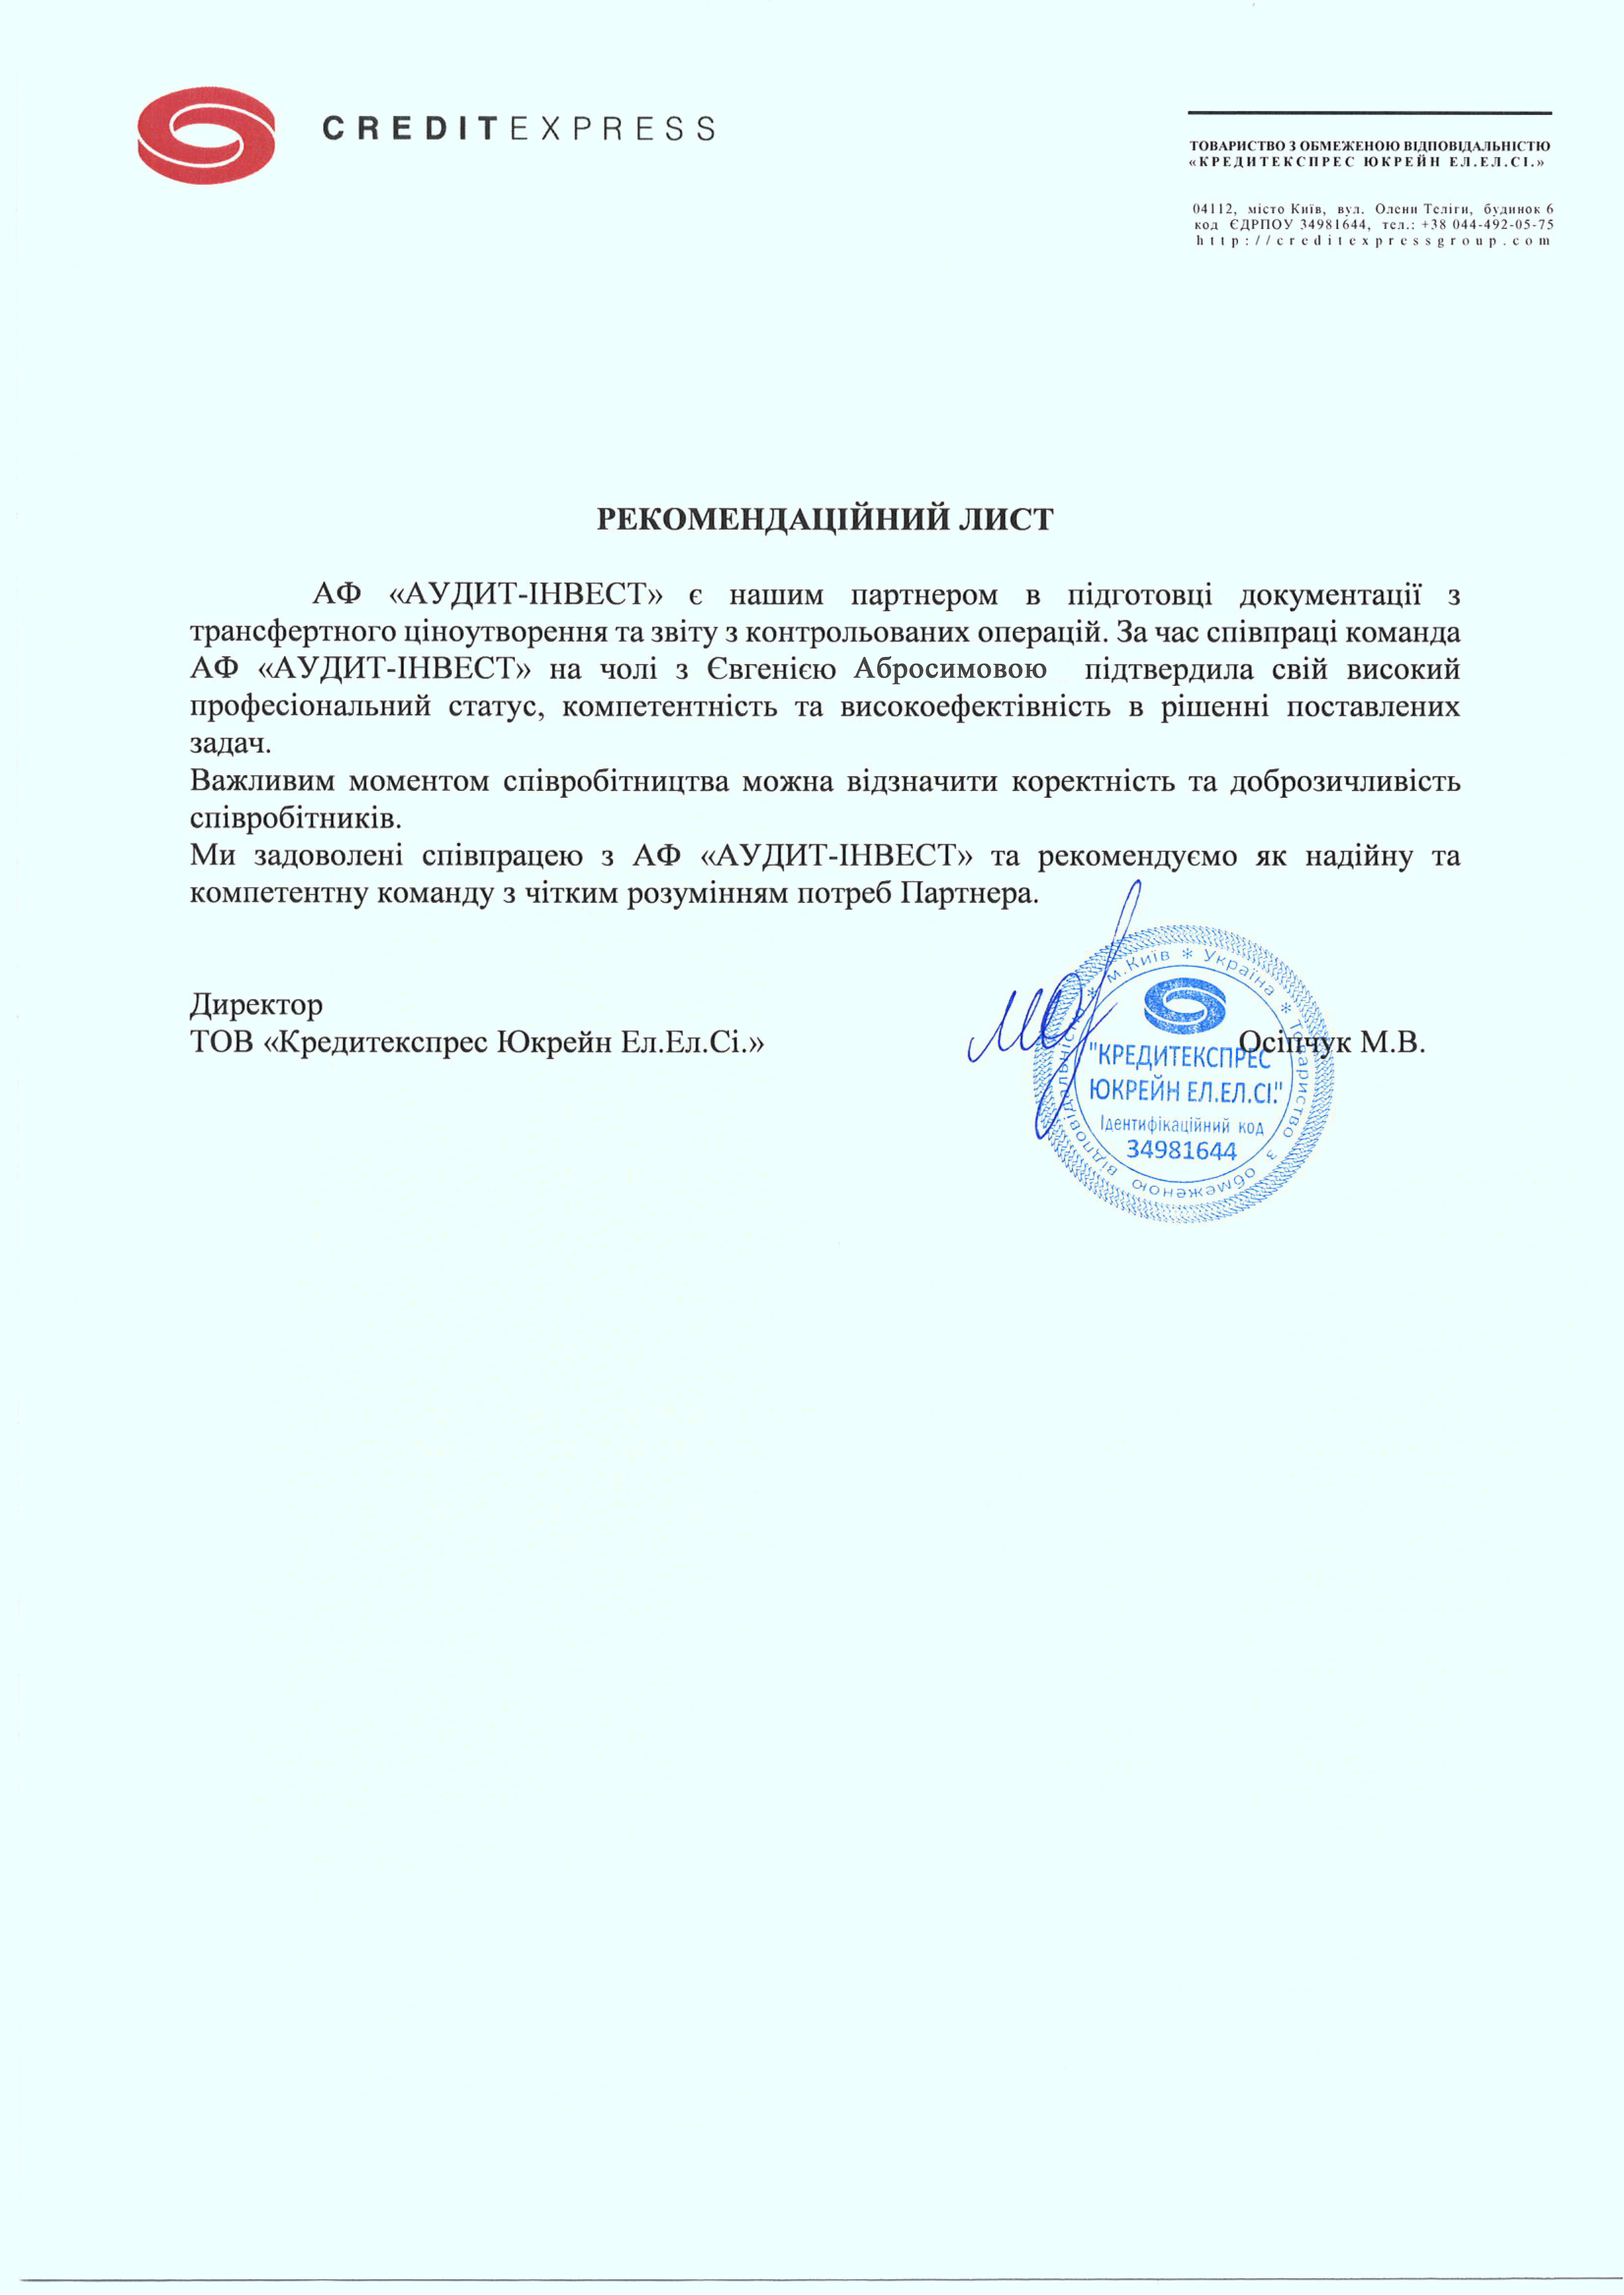 Відкрити відгук
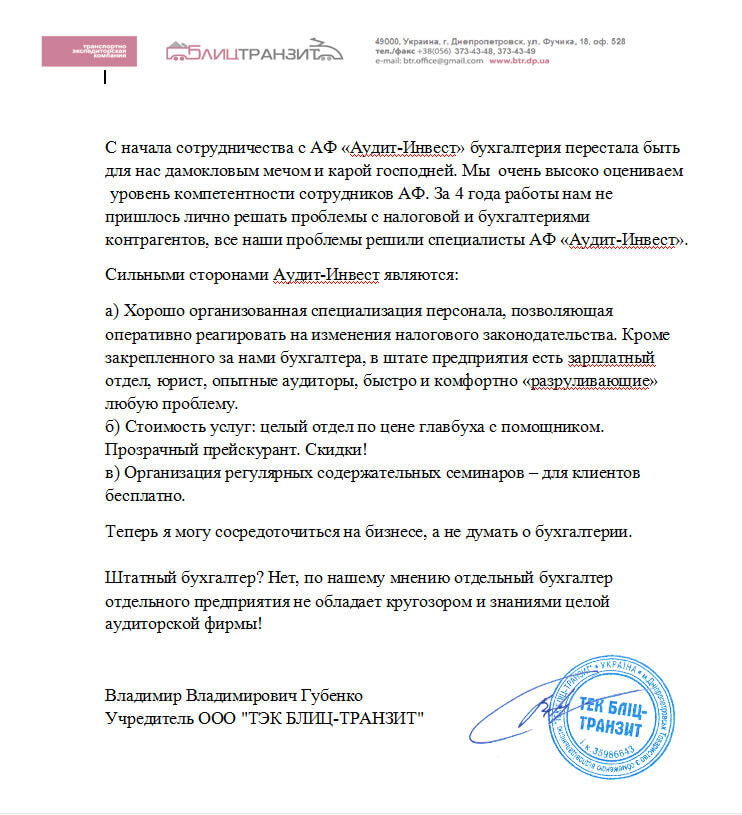 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
 Відкрити відгук
Процес роботи над вашим проектом
01Зв’яжіться з нами
Це дуже просто!
Телефонуйте прямо зараз за тел. 097 338 12 88, 050 340 11 17, замовте зворотний дзвінок або напишіть нам af@audit-invest.com.ua.
Ми вже чекаємо на ваш дзвінок і готові проконсультувати з усіх питань.
02Заповнити бриф
Ви заповнюєте короткий бриф. У режимі повної конфіденційності наші фахівці готують індивідуальну комерційну пропозицію, і вони обов’язково запропонують вам кілька варіантів.
03Зустріч у нашому офісі
Ми готові організувати зустріч з нашими фахівцями у зручний для вас час. Приходьте до нас в офіс, давайте ближче познайомимося та обговоримо більш детально всі умови проекту.
04Укладення договору
Після вашого рішення ми складемо договір з урахуванням всіх особливостей і нюансів проекту.
05Реалізація проекту
Для успішної реалізації проекту ми формуємо команду експертів, які вчасно виконають завдання, нададуть відповідні звіти та рекомендації.
Пам’ятайте: ми завжди стежимо за якістю наших проектів і діємо виключно у ваших інтересах!
Хочете дізнатися більше про інші види ТЦУ?
Дізнатись більше
Дізнатись більше