Audit-Invest
Что стоит знать о КИК?
Консультація провідних спеціалістів
С 01.01.2022 г. вступили в силу правила налогообложения прибыли контролируемых иностранных компаний (далее КИК), изложенные в ст.392 НКУ.
Суть правил КИК состоит в налогообложении скорректированной прибыли КИК на уровне контролеров – резидентов Украины.
Резидент Украины признается контролирующим лицом, в частности, но не исключительно, если:
- Владеет прямо или косвенно долей более 50% в иностранном юридическом лице;
или
- Обладает долей в иностранном лице более 10%, при условии, что несколько физических или юридических лиц резидентов Украины владеют долями в этом иностранном лице, размер которых в совокупности составляет 50% и более
или
- Самостоятельно или вместе с другими резидентами Украины – связанными лицами осуществляют фактический контроль над иностранной компанией. Доказательство фактов осуществления фактического контроля за КИК возложено на налоговые органы.
В обязанности контролирующего лица входят:
- Расчет скорректированной прибыли КИК;
- Составление и представление Отчета о КИК вместе с финансовой годовой неконсолидированной отчетностью КИК, а также дополнительной информацией о КИК по запросу ГНС. Первый Отчет о КИК представляется по результатам деятельности КИК за 2022 год в 2023 году (есть нюансы);
- Подача сообщения о каждом изменении доли участия в КИК или начале осуществления фактического контроля над КИК[3].
Ставка налога на уровне юридического лица-контролера – 18% от суммы скорректированной прибыли КИК, на уровне физического лица 19,5% (есть нюансы). Кроме того, НКУ предусмотрен ряд исключений, когда прибыль КИК освобождается от налогообложения в Украине.
ЧТО ВЫ ПОЛУЧАЕТЕ с AUDIT INVEST?
- Определение КИК
- Подготовка сообщения о КИК
- Составление отчета о КИК
- Сопровождение по КИК
- Консультации по возможности освобождения от налогообложения КИК
- Другие консультации по КИК
КАКИЕ КОНСУЛЬТАЦИИ ВЫ СМОЖЕТЕ ПОЛУЧИТЬ в отношении КИК с AUDIT INVEST?
- Цели введения правил КИК?
- Кого это касается?
- Какие обязательства возлагаются на контролера КИК?
- За какой период и когда в первый раз подавать Отчет о КИК?
- Какой объем информации раскрывается в отчете по КИК?
- Всегда ли нужно подавать Отчет о КИК?
- Как рассчитать скорректированную прибыль КИК?
- Освобождение от налогообложения прибыли КИК. Есть ли возможность?
Підготовка повідомлення про КІК
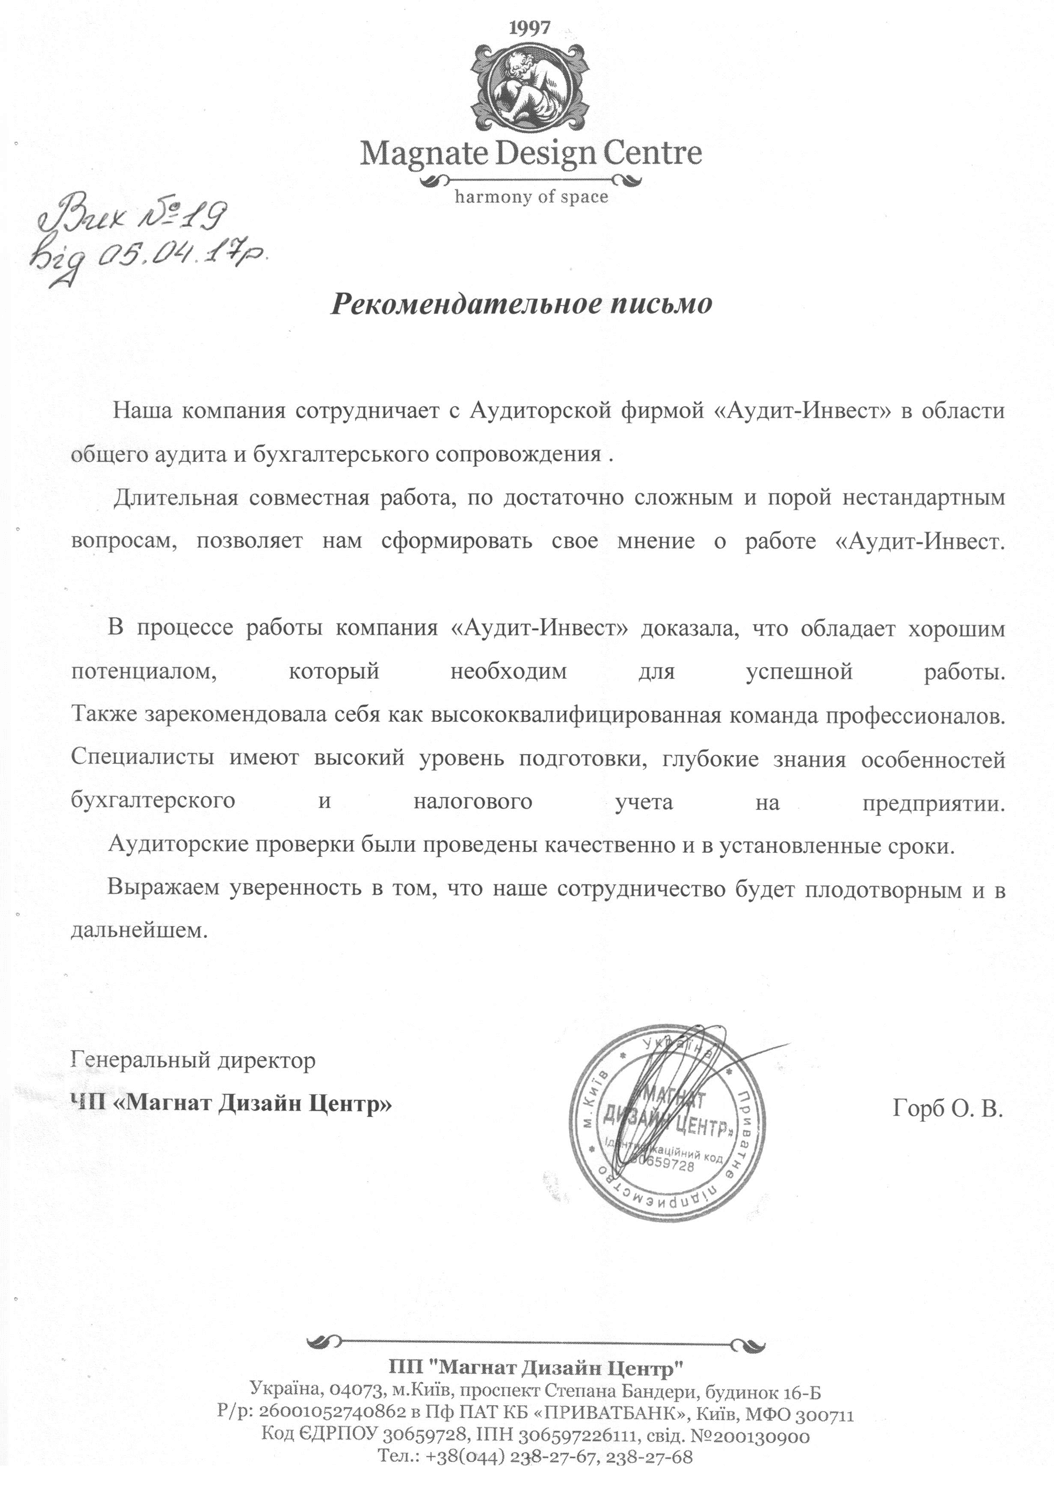
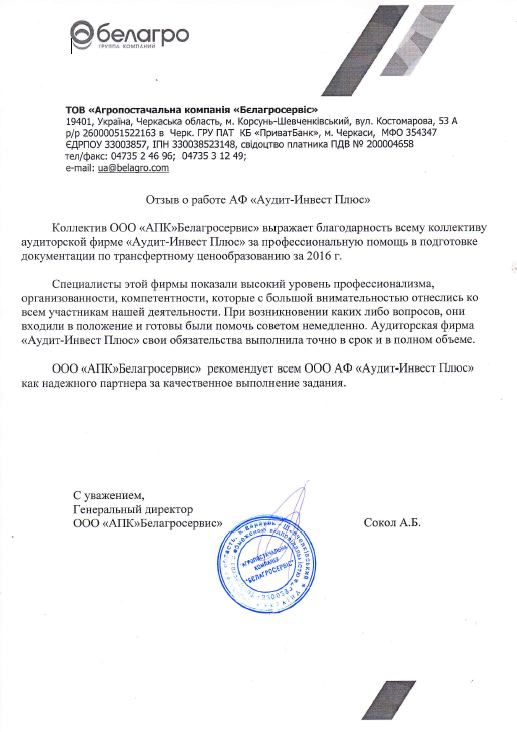
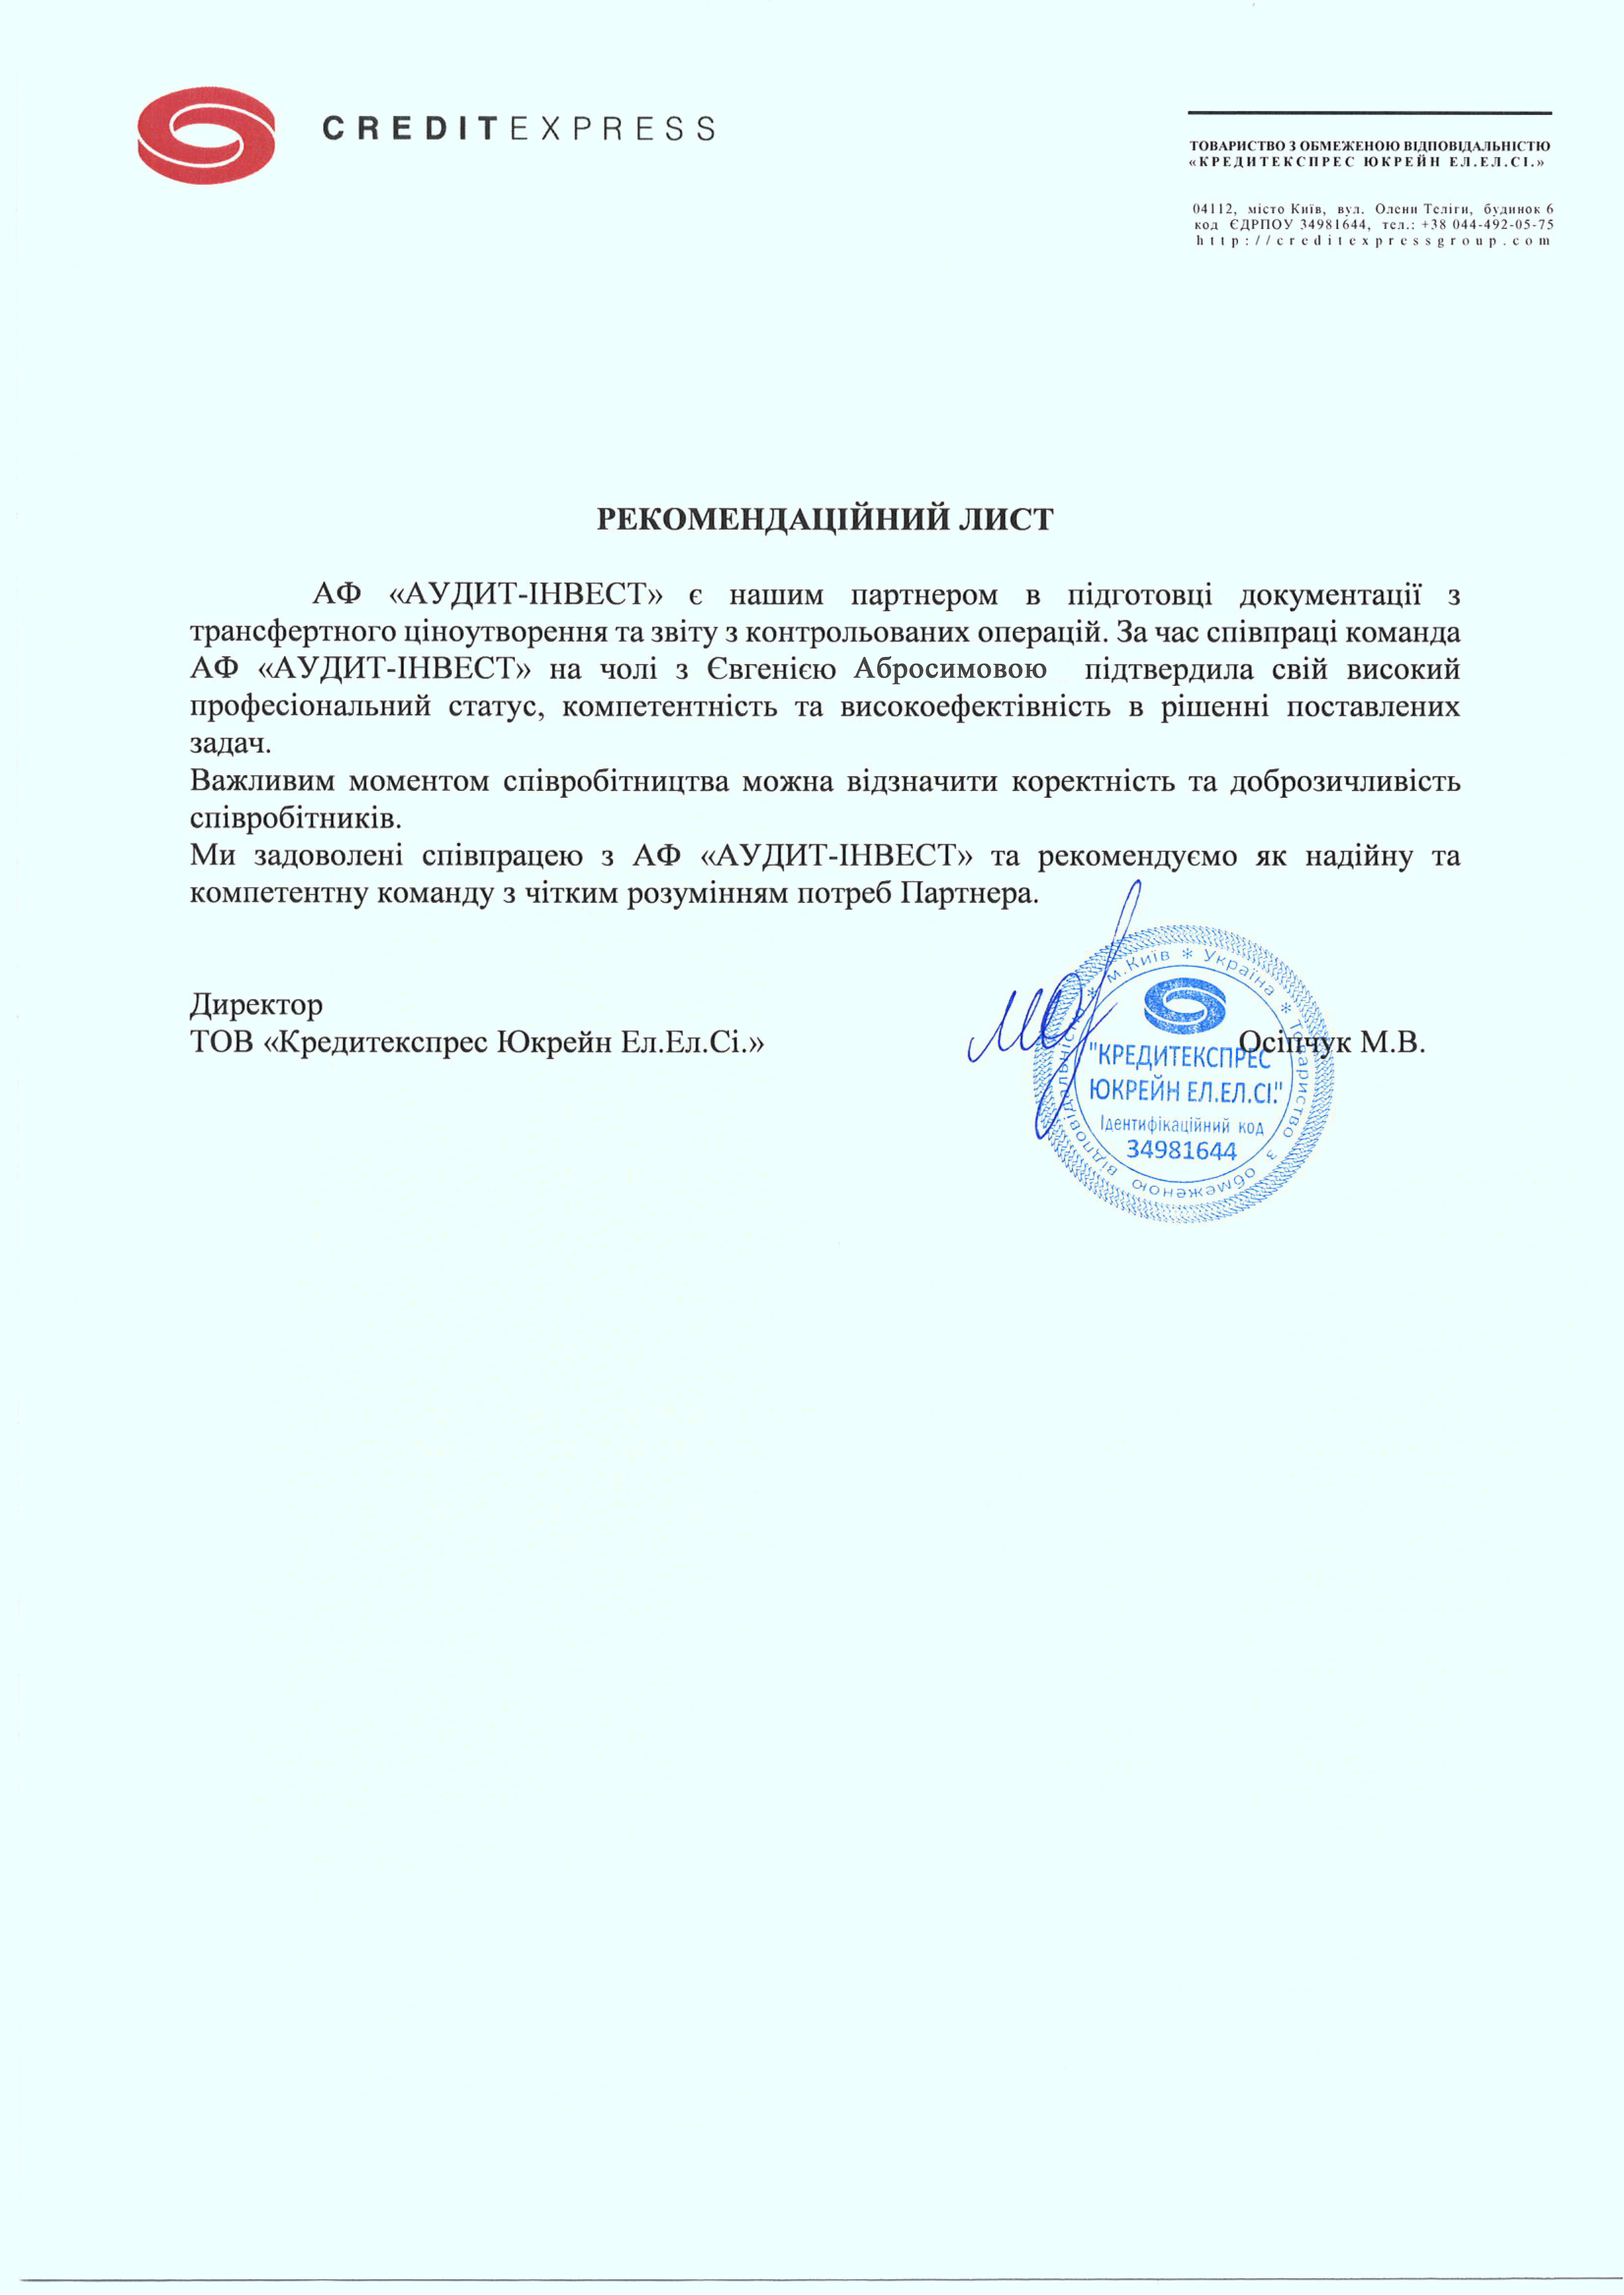
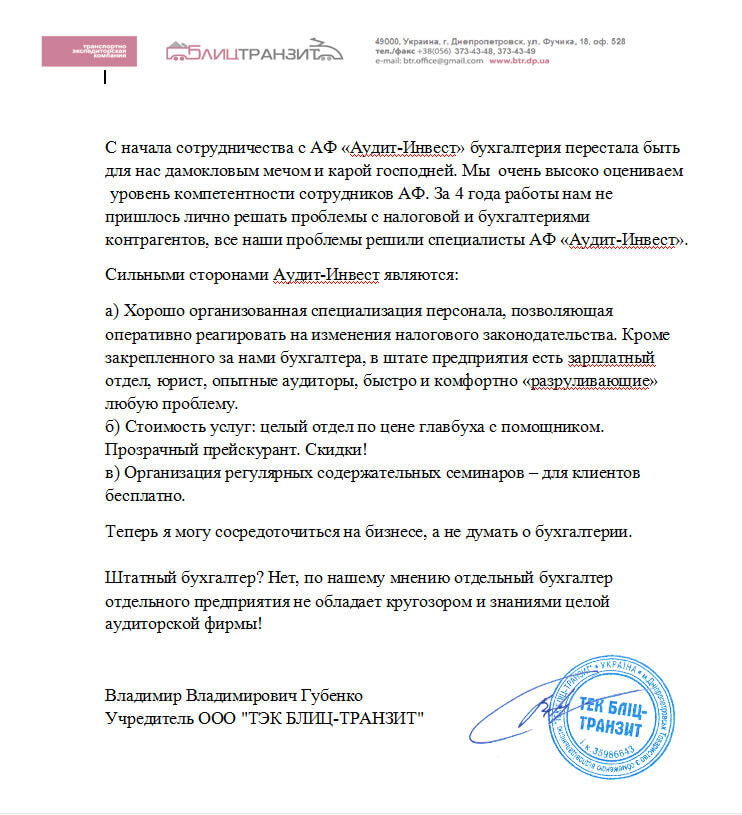
Отзывы
Все отзывыПроцес роботи над вашим проектом
01Свяжитесь с нами
Это очень просто!
Звоните прямо сейчас по тел. 097 338 12 88, 050 340 11 17, закажите обратный звонок или напишите нам af@audit-invest.com.ua.
Мы уже ждем вашего звонка и готовы проконсультировать по всем вопросам.
02Заполните бриф
Вы заполняете краткий бриф. В режиме полной конфиденциальности наши специалисты подготовят индивидуальное коммерческое предложение, и обязательно предложат вам несколько вариантов.
03Встреча в нашем офисе
Мы готовы организовать встречу с нашими специалистами в удобное для вас время. Приходите к нам в офис, давайте познакомимся поближе и подробнее обсудим все условия проекта.
04Заключение договора
После вашего решения мы составим договор с учетом всех особенностей и нюансов проекта.
05Реализация проекта
Для успешной реализации проекта мы формируем команду специалистов, которые выполнят поставленную задачу в срок, предоставят соответствующие отчеты и рекомендации.
Помните: мы всегда следим за качеством наших проектов и действуем исключительно в ваших интересах!
Хотите узнать больше о других видах ТЦО?
Узнать больше
Узнать больше