Администрирование КИК в 2026 году: критерии оценки Substance и алгоритм Tax Health Check
Ушкань Наталья,
Аналитик Департамента ТЦО
Содержание статьи
ГНС раскрыла первые итоги отчетной кампании КИК
Налоговая служба обнародовала данные декларационной кампании по контролируемым иностранным компаниям за отчетный 2025 год. Главный вывод — бизнес перестал прятаться. Игра в прятки с государством официально завершена, а прозрачность стала базовым условием работы.
По состоянию на 1 мая 2026 года контролирующие лица уже подали 19 045 отчетов о деятельности своих зарубежных компаний. Это наглядно демонстрирует, что бизнес адаптировался к правилам КИК и дисциплинированно отчитывается перед государством.
- 9 343 – по полной форме;
- 9 702 – по сокращенной форме.
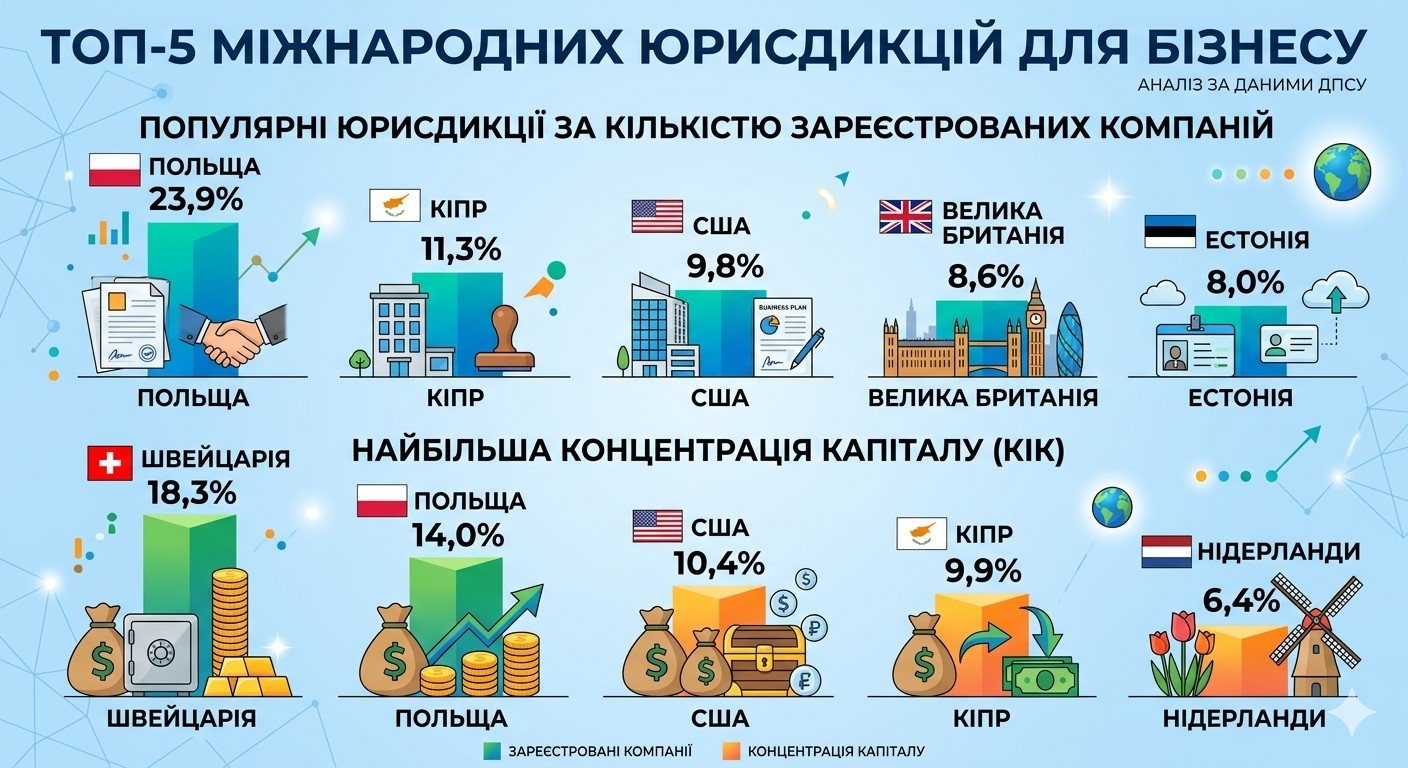
Налоговая аналитика наглядно раскрыла географию и логику украинского капитала. Здесь без сюрпризов: Польша лидирует по количеству компаний, а вот Швейцария аккумулирует реальные деньги.
Вот как распределились предпочтения украинских бенефициаров по выбору юрисдикций:
Важно: Текущая кампания еще продолжается. Те, кто задекларировал КИК по сокращенной форме, имеют время до конца 2026 года, чтобы предоставить полные пакеты документов. Поэтому финальная статистика будет еще более весомой.
Анализ ГНС показал сенсационную деталь: украинские владельцы иностранных компаний активно и абсолютно законно пользуются льготами для освобождения прибыли КИК от налогообложения.
ТОП самых популярных оснований для освобождения от налога по данным ГНС (https://www.tax.gov.ua/media-tsentr/novini/1014521.html):
✓ Ведение активного бизнеса за рубежом (когда доля пассивных доходов ≤ 50 % (при наличии действующего договора об избежании двойного налогообложения или об обмене налоговой информацией) – так работают 53,0% компаний.
✓ Наличие реального офиса и штата (Substance) (когда доля пассивных доходов ≥ 50 % (при наличии действующего договора об избежании двойного налогообложения или об обмене налоговой информацией) – этот критерий выбрали 22,6% плательщиков.
✓ 6,2% — статус публичной компании. Акции иностранной компании допущены к обращению на признанной фондовой бирже. Перечень таких бирж утверждается Кабинетом Министров Украины.
✓ 3,6% — если совокупный доход всех КИК одного контролера ≤ 2 млн евро.
✓ 1,4% — эффективная ставка корпоративного налога ≥ 13 % (при наличии действующего договора об избежании двойного налогообложения или об обмене налоговой информацией)
✓ Комбинация нескольких законодательных критериев — 13,2% компаний.
Позиция ГНС относительно ошибок: правила игры ужесточились
ГНС существенно ужесточила подходы к администрированию отчетности КИК. Согласно недавнему разъяснению налоговиков (ИНК № 1450/ІПК/99-00-24-03-03 от 13.03.2026 г.) просто отозвать или отменить Отчет КИК технически невозможно. Схема исправления ошибок теперь выглядит так: подача официальных пояснений через Электронный кабинет, обязательный уточняющий отчет и корректирующая декларация об имущественном состоянии (или декларация по налогу на прибыль).
Совет эксперта: Тщательно, по нескольку раз проверяйте каждую цифру и каждую галочку в Отчете о КИК до того, как нажмете кнопку «Отправить». Цена технической ошибки сегодня — это автоматический статус «рискового» плательщика в базе ГНС.
Больше всего рискуют те, кто строит защиту на оценочных понятиях. Прежде всего это касается Substance (экономического присутствия) — второго по популярности основания для освобождения, которое декларируют 22,6% украинских бенефициаров.
Что такое Substance и почему он критически важен
Концепция Substance (Экономическое присутствие / Экономическая сущность) — это совокупность реальных признаков ведения бизнеса в стране регистрации. Она базируется на фундаментальном принципе международного права «преобладания сущности над формой» (Substance over Form), закрепленном в Налоговом кодексе Украины, стандартах ОЭСР и Директиве ЕС ATAD.
Современные автоматизированные системы ГНС больше не доверяют «бумажным» структурам. Наличие сертификата резидентности иностранного государства не является достаточным аргументом — налоговый орган анализирует, стоит ли за вывеской реальная хозяйственная деятельность КИК.
Четыре блока Substance: что именно проверяет ГНС:
| Блок | Что проверяет налоговая | Документы-доказательства |
|---|---|---|
| Офис и инфраструктура | Наличие реальной (не виртуальной) аренды коммерческих площадей. Наличие мебели, техники, подключенного интернета и телефона. | Договор аренды, коммунальные счета (utility bills), акты приемки помещения, фотофиксация рабочих мест. |
| Персонал | Наличие квалифицированных штатных сотрудников, являющихся резидентами страны регистрации. Оценивается рыночный уровень их зарплат и уплата местных налогов. | Трудовые договоры, ведомости о зарплате, отчеты в местные фонды социального страхования. |
| Управление (Mind & Management) | Где именно принимаются стратегические бизнес-решения. Доказывается реальная компетенция директоров (они не должны быть номинальными). | Протоколы заседаний Совета директоров (Minutes of the Board), официальная корпоративная переписка, лог-файлы, IP-адреса входа в клиент-банк. |
| Денежные потоки | Наличие коммерческой логики в операциях внутри группы. Отсутствие признаков транзитного вывода средств. | Кредитные договоры с рыночными процентами, детальные банковские выписки, подготовленная документация по ТЦО. |
Признаки «подставной» компании (Shell Company) – Красный флаг для ГНС
Во время анализа отчетности и проведения камеральных проверок автоматизированные системы ГНС ищут следующие маркеры фиктивности:
- Адрес массовой регистрации: Компания делит один адрес (corporate box) еще с 200-500 компаниями.
- Номинальный директор: Местный юрист или регистратор одновременно возглавляет десятки компаний и не способен объяснить логику текущих операций.
- Отсутствие операционных расходов: Отчетность отражает только оплату ежегодного содержания (annual maintenance fee) регистратору и аудитору. Никаких расходов на связь, маркетинг, офис, персонал или оргтехнику.
- Транзитный характер: Деньги поступают на счет и в течение 1-3 дней в полном объеме перечисляются дальше на другие компании группы или бенефициара.
- Управление из Украины: Банк-клиентом управляют исключительно с украинских IP-адресов, а реальные распоряжения менеджерам поступают через мессенджеры плательщика.
- Беспроцентные займы без обеспечения: Предоставление финансовой помощи без обеспечения и под низкий % годовых, что противоречит рыночной логике и указывает на скрытый вывод дивидендов (прямое нарушение принципа «вытянутой руки»).
Практический Кейс: Substance для компании Кипра — от «бумаги» к реальности:
Кипр до сих пор остается базовой локацией для структурирования украинского капитала. Однако правила Substance здесь кардинально изменились из-за масштабной кипрской налоговой реформы, которая полностью заработала с 1 января 2026 года. Местные требования теперь жестко синхронизированы с европейской Директивой ATAD и стандартами ОЭСР.
Особое значение приобрело правило CIGA (Core Income-Generating Activities) в рамках Действия 5 BEPS. Любые налоговые преференции (в частности, режим IP Box со ставкой 3% или освобождение дивидендов) признаются легитимными только тогда, когда компания осуществляет основные операции, генерирующие доход, непосредственно на территории Кипра.
Главное юридическое предостережение: Наличие бумажного Сертификата налоговой резидентности Кипра не гарантирует автоматического права на льготы по Конвенции. Для применения сниженных ставок в Украине (дивиденды — 5%, проценты — 2%) компания должна быть фактическим владельцем дохода (Beneficial Owner), что невозможно без реального Substance.
Наличие официального Сертификата налоговой резидентности Кипра не означает автоматического права на налоговые льготы в Украине. Чтобы применить сниженные ставки налога на репатриацию (дивиденды — 5%, проценты — 2%), иностранная компания обязательно должна иметь статус Beneficial Owner (фактического владельца дохода). В современной практике ГНС и судах доказать этот статус без реального Substance (экономической сущности, офиса и штата) юридически невозможно.
Чек-лист Substance для кипрской компании
| Статус | Требование | Подтверждающий документ |
|---|---|---|
| ✓ | Большинство директоров являются резидентами Кипра с реальными полномочиями | Паспорта, TIN Кипра, трудовые/консультационные договоры, CV |
| ✓ | Заседания Совета директоров проходят физически на Кипре (минимум ежеквартально) | Minutes of the Board (Протоколы заседаний Совета директоров) с реальной повесткой дня, авиабилеты директоров, брони отелей |
| ✓ | Реальный офис (не virtual box): договор аренды, коммунальные счета | Договор аренды, подтверждение оплаты коммунальных платежей, фото помещения |
| ✓ | Минимум 1–2 штатных сотрудника-резидента Кипра с рыночной зарплатой | Трудовые договоры, взносы в GESY (кипрский соцфонд) |
| ✓ | Управление банковскими счетами с кипрских IP-адресов | Логи клиент-банка (история действий в интернет-банкинге, фиксирующая IP-адрес, геопозицию), корпоративные VPN-профили для директоров |
| ✓ | Отсутствие транзитных платежей: компания оставляет маржу и уплачивает корпоративный налог | Банковские выписки, финансовая отчетность, кипрская налоговая декларация |
| ✓ | Первичные документы, бухгалтерские книги, печати хранятся физически на Кипре | Акт приема-передачи документов, подтверждение от зарегистрированного офиса |
| ✓ | Договоры внутригрупповых займов соответствуют принципу «вытянутой руки» | ТЦО-документация, отчет по бенчмаркингу |
Практический план действий: Как провести Tax Health Check для вашей структуры
Приведенный ниже алгоритм охватывает все ключевые направления проверки, которые ГНС осуществляет или планирует осуществлять в 2026-2027 годах. Рекомендуем выполнять его ежегодно — до окончания отчетного года, а не после получения запроса от налогового органа.
Шаг 1. Экономический тест (расчет критериев освобождения)
- Проведите точный расчет пассивных и активных доходов каждой вашей КИК за текущий год;
- Рассчитайте эффективную ставку корпоративного налога (с учетом всех льгот и освобождений);
- Если доля пассивных доходов > 50% — рассмотрите возможность ее снижения до конца отчетного года.
Шаг 2. Substance Scoring (аудит жизнеспособности структуры)
- Проверьте каждую КИК по чек-листу;
- Оцените, может ли номинальный директор объяснить суть бизнеса и процесс принятия решений;
- Проверьте IP-адреса, с которых осуществляется управление банковскими счетами.
Шаг 3. Transaction Review (проверка внутригрупповых операций)
- Аудит договоров займов: установлена ли рыночная процентная ставка? Соответствует ли принципу «вытянутой руки»?
- Оцените выплаты в пользу директоров: имеют ли они коммерческое обоснование или налоговая расценит это как замаскированные дивиденды?
- Проанализируйте операции между КИК и украинскими компаниями группы на предмет рисков трансфертного ценообразования.
Шаг 4. Формирование Defense File (Аргументация в защиту позиции)
Defense File — это предварительно собранный пакет доказательств, который вы предъявите налоговикам в первую минуту проверки или в ответ на запрос. Он должен содержать:
- Действующий договор аренды реального офиса и выписки по оплате коммунальных услуг;
- Трудовые договоры с местными сотрудниками, ведомости о выплате зарплаты и уплате взносов (например, в кипрский фонд GESY);
- Профессиональные резюме (CV) директоров, доказывающие их опыт в вашей индустрии;
- Подписанные протоколы заседаний Совета директоров (Minutes of the Board) с реальной коммерческой повесткой дня за последние 2–3 года;
- Первичную документацию с контрагентами: контракты, инвойсы, акты, сохраненную переписку с корпоративных email-адресов;
- ТЦО-документацию по всем внутригрупповым операциям (benchmarking report).
Главное правило безопасности: Играть на опережение — единственная рабочая стратегия для бизнеса сегодня. Превентивный Tax Health Check, реальный Substance и собранный Defense File полностью защитят ваши зарубежные активы от штрафов и доначислений КИК. Не ждите, пока от ГНС придет запрос — закройте риски заранее.
Audit Invest поможет: скрининг операций с нерезидентами, отчет о КО и полный пакет документации по трансфертному ценообразованию.